Domain rosenhölzer.de kaufen?
Wir ziehen mit dem Projekt
rosenhölzer.de um.
Sind Sie am Kauf der Domain
rosenhölzer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rosenhölzer.de kaufen?
Welche Blumen oder Pflanzen im eigenen Garten verströmen den schönsten Duft?
Lavendel, Rosen und Jasmin sind Blumen, die einen besonders angenehmen Duft verbreiten. Auch Maiglöckchen und Flieder sind bekannt für ihren betörenden Duft. Kräuter wie Minze, Rosmarin und Thymian können ebenfalls einen angenehmen Duft im Garten verbreiten. **
Welche Blumen und Pflanzen verbreiten den angenehmsten Duft in deinem Garten?
In meinem Garten verbreiten Lavendel, Rosen und Jasmin den angenehmsten Duft. Besonders im Sommer füllen sie die Luft mit ihrem süßen Aroma. Ihre Blüten locken außerdem viele Bienen und Schmetterlinge an. **
Ähnliche Suchbegriffe für Stiftung
Top-Angebote
Produkte zum Begriff Stiftung:
-
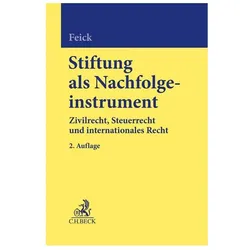
Stiftung als Nachfolgeinstrument, FachbücherZum Werk Dieses Handbuch wurde von erfahrenen Praktikerinnen und Praktikern verfasst. Alle für die erbrechtliche Planung mit Stiftungen als Nachfolgeinstrumenten wichtigen Themen finden sich: - Grundlagen des Stiftungszivilrechts - Zivilrechtliche Besonderheiten bei der Errichtung der Stiftung unter Lebenden sowie Grundlagen des Erbrechts und zivilrechtliche Besonderheiten bei der Errichtung der Stiftung von Todes wegen - Steuerrecht der gemeinnützigen Stiftung - Steuerrecht der nicht gemeinnützigen Stiftung, insbesondere Familienstiftung - Planung der Unternehmensnachfolge mit Stiftungen - Alternative Rechtsformen zur Stiftung - Vor- und Nachteile der einzelnen Alternativen (unter Berücksichtigung der fehlenden Stiftungsaufsicht für die alternativen Rechtsformen zur Stiftung) - Ausländische Stiftungen in der Unternehmensnachfolge Ergänzt werden die Ausführungen durch eine Fülle von Formulierungsvorschlägen und Checklisten. Ein ausführliches Sachverzeichnis ermöglicht den schnellen, gezielten Zugriff. Vorteile auf einen Blick: - Das wichtige rechtliche Handwerkszeug - Wissenschaftlich aufbereitet - Mit vielen praktischen Formulierungsvorschlägen Zur Neuauflage Die Neuauflage nimmt vor allem die praktischen Konsequenzen einiger wichtiger steuerrechtlicher Gesetzesänderungen der vergangenen Jahre in den Blick. Zuvorderst aber das Gesetz zur Modernisierung des Stiftungsrechts, welches am 1.7.2023 in Kraft tritt. Zielgruppe Für Rechtsanwaltschaft, Notariate, Steuerberatung und Richterschaft, aber auch Unternehmen.115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stiftung als NachfolgeinstrumentStiftung als Nachfolgeinstrument , Zivilrecht, Steuerrecht und internationales Recht , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240830, Produktform: Leinen, Redaktion: Feick, Martin, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 597, Keyword: Erbrecht; Errichtung; Familienstiftung; Liechtenstein; Nachfolge; Testament; Unternehmensnachfolge; Österreich, Fachschema: Stiftungsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 597 Blätter, Länge: 247, Breite: 171, Höhe: 35, Gewicht: 1082, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Handbuch der StiftungHandbuch der Stiftung , ¿Alle steuerlichen und rechtlichen Aspekte rund um Stiftungen - umfassend und praxisorientiert dargestellt. Stiftungen sind ein komplexes und schwieriges Themengebiet. Mit Wirkung zum 1.7.2023 hat das Stiftungsrecht durch das Gesetz zur Vereinheitlichung des Stiftungsrechts und zur Änderung des Infektionsschutzgesetzes vom 16.7.2021 seine größte Änderung seit der Stiftungsrechtsreform 2002 erfahren. Dies ist ein deutlicher Fortschritt für das Stiftungswesen. Das bislang im BGB und in 16 Landesstiftungsgesetzen enthaltene Stiftungszivilrecht wird im BGB zusammengeführt. Es wird ein Stiftungsregister eingeführt. Stiftungen, die vor dem 1.1.2026 entstanden sind, müssen spätestens bis zum 31.12.2026 zur Eintragung in das Stiftungsregister entsprechend § 82b Abs. 2 des Bürgerlichen Gesetzbuchs angemeldet werden. Für Stifter, Stiftungsvorstände und Berater eröffnen einige Neuregelungen, insbesondere die neu eingeführte Unterscheidung zwischen gewidmetem Grundstockvermögen und gewidmeten sonstigen Vermögen, Möglichkeiten und Notwendigkeiten bei der Gestaltung der Satzung, der Verwaltung und des Aufbaus der Rechnungslegung. Das Handbuch der Stiftung bietet einen schnellen Zugriff auf konkrete Fragestellungen der täglichen Praxis. Zahlreiche Fallbeispiele zeigen Handlungsoptionen und Gestaltungsmöglichkeiten auf, die dank direkt einsetzbarer Formulierungshilfen und Vertragsmuster schnell und sicher umgesetzt werden können. Vertiefte Ausführungen zur Rechnungslegung helfen, immer wieder auftauchende Zweifelsfälle verlässlich zu lösen. Die Berücksichtigung der umfangreichen Rechtsprechung und Verwaltungsanweisungen garantiert ein Höchstmaß an Rechtssicherheit. Detaillierte Beschreibungen der ertrag- und erbschaftsteuerlichen Besonderheiten bei Stiftungen in Liechtenstein, in der Schweiz und in Österreich sowie bei Trusts runden das Werk ab. Aktuell in der 5. Auflage: - Reform des Stiftungszivilrechts. - Reform des Gemeinnützigkeitsrechts. Inhaltsverzeichnis: Kapitel A: Einleitung. I. Gründe für eine Stiftungserrichtung. II. Stiftungserrichtung und Pflichtteilsrecht. III. Stiftung und Unternehmen. Kapitel B: Errichtung der rechtsfähigen Stiftung des Privatrechts. I. Begriffsbestimmung. II. Die Entstehung einer rechtsfähigen Stiftung. III. Notwendige Bestandteile einer Stiftungssatzung. IV. Stiftungsvermögen. V. Begünstigtenkreis/Destinatäre. VI. Beendigung der Stiftung. VII. Stiftungsverfassung und Stifterwille. VIII. Satzungsänderung. IX. Stiftungsfonds. X. Gründungskosten. Kapitel C: Rechtsinstitut der unselbständigen Stiftung. I. Begriff und Struktur der unselbständigen Stiftung. II. Errichtungsformen. III. Satzung, Vermögensausstattung, Haftung, Auflösung¿. IV. Die unselbständige Stiftung als Erbin. V. Vorteile der unselbständigen Stiftung. VI. Transparenzregister. Kapitel D: Die steuerpflichtige Familienstiftung im Steuerrecht. I. Einführung. II. Besteuerung der Stiftungserrichtung. III. Laufende Besteuerung. IV. Besteuerung der Stiftungsaufhebung. Kapitel E: Die steuerbefreite Stiftung im Steuerrecht. I. Voraussetzungen der Steuerbefreiung. II. Besteuerung der Stiftungserrichtung. III. Laufende Besteuerung. IV. Besteuerung der Stiftungsaufhebung. Kapitel F: Kombination von/mit Stiftungen. I. Die Doppelstiftung. II. Stiftung und Betriebsführungsgesellschaft. III. Gemischte Stiftung als Alternative zur Doppelstiftung¿. Kapitel G: Die Rechnungslegung bei Stiftungen. I. Externe Rechnungslegung. II. Die Auswirkung der Stiftungsrechtsreform auf die Rechnungslegung bei Stiftungen¿. III. Adressaten der externen Rechnungslegung einer Stiftung¿. IV. Fokussierung auf bestimmte Stiftungsarten in der vorliegenden Auflage¿. V. Gesetzliche Regelungen bezüglich der Rechnungslegung von Stiftungen¿. VI. Zusammenstellung der gesetzlichen Anforderungen an die Rechnungslegung von Stiftungen¿. VII. Ableitung einer Empfehlung für die Ausgestaltung der externen Rechnungslegung durch Stiftungen¿. Kapitel H: Auslandsstiftungen und ausländische Trusts. I. Stiftung nach schweizerischem Recht. II. Stiftung nach liechtensteinischem Recht. III. Stiftung nach österreichischem Recht. IV. Trust. V. Ertragsteuerliche Behandlung von ausländischen Stiftungen und Trusts¿. VI. Erbschaft-/schenkungsteuerliche Behandlungen von Auslandsstiftungen und ausländischen Trusts¿. Kapitel I: Die Bedeutung der Erbschaftsteuerreform 2016 für Familienstiftungen. I. Einleitung. II. Überblick über die Erbschaftsteuerreform 2016 und ihre Bedeutung für Familienstiftungen¿. III. Das Erbschaftsteuerrecht. IV. Die Auswirkungen der Erbschaftsteuerreform 2016. Kapitel J: Die Stiftungsrechtsreform. I. Gründe für die Stiftungsrechtsreform. II. Die wesentlichen Änderungen des Stiftungszivilrechts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5. Auflage. Online-Version inklusive., Erscheinungsjahr: 20230728, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Pach-Hanssenheimb, Ferdinand, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5. Auflage. Online-Version inklusive, Keyword: Familiengemeinnützige internationale Stiftung; Privatstiftung; Stiftung; trusts; unselbständige Stiftung; Unternehmensstiftung; unternehmensverbundene Stiftung; Gestaltungsmöglichkeiten; Rechnungslegung; Zivilrecht; Steuerrecht; Praxis; Stiftungsrecht; ausländische Stiftung; Unternehmerstiftung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Stiftung~Unternehmensberatung - Unternehmensberater~Gemeinnützigkeit~Unternehmensorganisation~Recht~Stiftungsrecht~Treuhand - Treuhänder~Sozialrecht, Fachkategorie: Unternehmensberatung und Subventionen~Kapital und Treuhand, Stiftungen~Wohlfahrtspflege, Gemeinnützigkeitsrecht~Steuer- und Abgabenrecht, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Gemeinnützige Organisationen (non-profit), Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXXXVI, Seitenanzahl: 871, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 957 Blätter, Länge: 214, Breite: 155, Höhe: 55, Gewicht: 1264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000066490001 V14550-978-3-482-645- B0000066490002 V14550-978-3-482-645-2, Vorgänger: 2412360, Vorgänger EAN: 9783482645846 9783482645839 9783482645822 9783482645815, Alternatives Format EAN: 9783482626555 9783482016820, eBook EAN: 9783482626555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "BLUMEN-ABSTRAKT MUSTER GARTEN PFLANZEN DEKOR NATUR"Vliestapete, BLUMEN-ABSTRAKT MUSTER GARTEN PFLANZEN DEKOR NATUR, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wem gehört Stiftung?
Die Frage "Wem gehört Stiftung?" ist nicht ganz einfach zu beantworten, da Stiftungen eine besondere Rechtsform darstellen. Stiftungen gehören nicht einer einzelnen Person, sondern sind eigenständige juristische Personen, die durch ein Stiftungsgesetz oder eine Stiftungsurkunde gegründet werden. Die Stiftung wird von einem Stiftungsvorstand oder -rat verwaltet, der die Interessen der Stiftung vertritt. Die Stiftung verfolgt in der Regel gemeinnützige, kulturelle oder wohltätige Zwecke und ist daher der Allgemeinheit verpflichtet. Letztendlich gehört eine Stiftung also der Gesellschaft und dient dem Gemeinwohl. **
-
Wem gehört eine Stiftung?
Eine Stiftung gehört niemandem im herkömmlichen Sinne, da sie eine rechtlich eigenständige Organisation ist. Stiftungen werden von Stiftern ins Leben gerufen, die Vermögen oder andere Ressourcen zur Verfügung stellen, um einen bestimmten gemeinnützigen Zweck zu verfolgen. Die Stiftung wird dann von einem Stiftungsvorstand oder -rat verwaltet, der die Einhaltung der Stiftungszwecke sicherstellt. Letztendlich gehört eine Stiftung der Gesellschaft, da sie dazu dient, soziale, kulturelle oder wissenschaftliche Belange im Allgemeininteresse zu fördern. **
-
Wie funktioniert eine Stiftung?
Eine Stiftung ist eine rechtliche Organisation, die Vermögen oder bestimmte Mittel erhält, um damit gemeinnützige oder wohltätige Zwecke zu verfolgen. Die Stiftung wird von einem Stiftungsvorstand oder -rat geleitet, der die strategischen Entscheidungen trifft. Das Vermögen der Stiftung wird langfristig angelegt, um die nachhaltige Finanzierung der Stiftungszwecke sicherzustellen. Die Stiftung kann eigene Projekte umsetzen oder auch Fördermittel an andere Organisationen vergeben. Stiftungen unterliegen der staatlichen Aufsicht und müssen regelmäßig Berichte über ihre Tätigkeiten vorlegen. **
-
Was bedeutet gemeinnützige Stiftung?
Was bedeutet gemeinnützige Stiftung? Eine gemeinnützige Stiftung ist eine Organisation, die gegründet wurde, um soziale, kulturelle, wissenschaftliche oder gemeinnützige Zwecke zu fördern. Sie verfolgt keine Gewinnabsichten und ihre Einnahmen werden ausschließlich für gemeinnützige Zwecke verwendet. Gemeinnützige Stiftungen sind steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben, um sicherzustellen, dass sie ihre satzungsgemäßen Zwecke erfüllen. Sie spielen eine wichtige Rolle bei der Unterstützung von Projekten und Initiativen, die das Gemeinwohl fördern. **
Wie funktioniert ein Stiftung?
Eine Stiftung ist eine rechtliche Struktur, die von einer Person oder einer Gruppe von Personen gegründet wird, um Vermögen oder Geld für einen bestimmten gemeinnützigen Zweck zu verwalten. Die Stiftung wird in der Regel von einem Vorstand oder einem Stiftungsrat geleitet, der die Entscheidungen über die Verwendung der Stiftungsgelder trifft. Stiftungen können verschiedene Formen haben, wie zum Beispiel gemeinnützige Stiftungen, Familienstiftungen oder Unternehmensstiftungen. Um eine Stiftung zu gründen, müssen bestimmte rechtliche Schritte eingehalten werden, wie die Erstellung einer Satzung und die Registrierung beim zuständigen Registergericht. Stiftungen können dazu beitragen, langfristige soziale oder kulturelle Projekte zu finanzieren und einen nachhaltigen Beitrag für die Gesellschaft zu leisten. **
Wer verwaltet eine Stiftung?
Eine Stiftung wird von einem Stiftungsvorstand oder einem Stiftungsrat verwaltet. Diese Gremien sind für die strategische Ausrichtung, die Verwaltung des Stiftungsvermögens und die Umsetzung der Stiftungszwecke verantwortlich. Oftmals werden Stiftungen auch von einem Stiftungsgeschäftsführer oder einer Stiftungsdirektion geleitet, die die operativen Aufgaben übernehmen. Die Verwaltung einer Stiftung kann auch von externen Dienstleistern wie Stiftungsverwaltungen oder Treuhändern übernommen werden. Letztendlich ist es jedoch die Aufgabe des Stiftungsvorstands oder -rats sicherzustellen, dass die Stiftung ordnungsgemäß verwaltet wird und ihren satzungsgemäßen Zwecken nachkommt. **
Top-Angebote
Produkte zum Begriff Stiftung:
-
Papermoon "BLUMEN-ABSTRAKT MUSTER GARTEN PFLANZEN DEKOR NATUR"Vliestapete, BLUMEN-ABSTRAKT MUSTER GARTEN PFLANZEN DEKOR NATUR, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
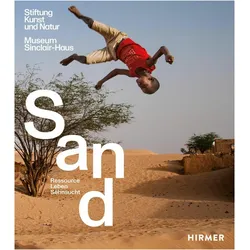
Sand, Fachbücher von Stiftung Kunst und Natur gGmbHDas Fachbuch "Sand" bietet einen tiefen Einblick in die vielseitige Rolle von Sand in der zeitgenössischen Kunst sowie in sozialen und ökologischen Kontexten. Der Katalog zur gleichnamigen Ausstellung beleuchtet, wie Sand nicht nur als alltägliches Material, sondern auch als bedeutende Ressource und Inspirationsquelle für Künstler*innen dient. Von den lebendigen Wüstenlandschaften bis hin zu kreativen Interpretationen in der Kunst, zeigt das Buch eine Vielzahl von Perspektiven. Es enthält Beiträge von renommierten Künstler*innen und Experten, die Themen wie das Nomadenleben in der Sahara, die kulturelle Bedeutung von Stränden und die Herausforderungen des Sandraubs behandeln. Mit einer Mischung aus ästhetischen Darstellungen und kritischen Analysen ist dieses Buch sowohl informativ als auch anregend für alle, die sich für Kunst und Umweltfragen interessieren.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stiftung als Nachfolgeinstrument, FachbücherZum Werk Dieses Handbuch wurde von erfahrenen Praktikerinnen und Praktikern verfasst. Alle für die erbrechtliche Planung mit Stiftungen als Nachfolgeinstrumenten wichtigen Themen finden sich: - Grundlagen des Stiftungszivilrechts - Zivilrechtliche Besonderheiten bei der Errichtung der Stiftung unter Lebenden sowie Grundlagen des Erbrechts und zivilrechtliche Besonderheiten bei der Errichtung der Stiftung von Todes wegen - Steuerrecht der gemeinnützigen Stiftung - Steuerrecht der nicht gemeinnützigen Stiftung, insbesondere Familienstiftung - Planung der Unternehmensnachfolge mit Stiftungen - Alternative Rechtsformen zur Stiftung - Vor- und Nachteile der einzelnen Alternativen (unter Berücksichtigung der fehlenden Stiftungsaufsicht für die alternativen Rechtsformen zur Stiftung) - Ausländische Stiftungen in der Unternehmensnachfolge Ergänzt werden die Ausführungen durch eine Fülle von Formulierungsvorschlägen und Checklisten. Ein ausführliches Sachverzeichnis ermöglicht den schnellen, gezielten Zugriff. Vorteile auf einen Blick: - Das wichtige rechtliche Handwerkszeug - Wissenschaftlich aufbereitet - Mit vielen praktischen Formulierungsvorschlägen Zur Neuauflage Die Neuauflage nimmt vor allem die praktischen Konsequenzen einiger wichtiger steuerrechtlicher Gesetzesänderungen der vergangenen Jahre in den Blick. Zuvorderst aber das Gesetz zur Modernisierung des Stiftungsrechts, welches am 1.7.2023 in Kraft tritt. Zielgruppe Für Rechtsanwaltschaft, Notariate, Steuerberatung und Richterschaft, aber auch Unternehmen.115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stiftung als NachfolgeinstrumentStiftung als Nachfolgeinstrument , Zivilrecht, Steuerrecht und internationales Recht , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240830, Produktform: Leinen, Redaktion: Feick, Martin, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 597, Keyword: Erbrecht; Errichtung; Familienstiftung; Liechtenstein; Nachfolge; Testament; Unternehmensnachfolge; Österreich, Fachschema: Stiftungsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 597 Blätter, Länge: 247, Breite: 171, Höhe: 35, Gewicht: 1082, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Blumen oder Pflanzen im eigenen Garten verströmen den schönsten Duft?
Lavendel, Rosen und Jasmin sind Blumen, die einen besonders angenehmen Duft verbreiten. Auch Maiglöckchen und Flieder sind bekannt für ihren betörenden Duft. Kräuter wie Minze, Rosmarin und Thymian können ebenfalls einen angenehmen Duft im Garten verbreiten. **
-
Welche Blumen und Pflanzen verbreiten den angenehmsten Duft in deinem Garten?
In meinem Garten verbreiten Lavendel, Rosen und Jasmin den angenehmsten Duft. Besonders im Sommer füllen sie die Luft mit ihrem süßen Aroma. Ihre Blüten locken außerdem viele Bienen und Schmetterlinge an. **
-
Wem gehört Stiftung?
Die Frage "Wem gehört Stiftung?" ist nicht ganz einfach zu beantworten, da Stiftungen eine besondere Rechtsform darstellen. Stiftungen gehören nicht einer einzelnen Person, sondern sind eigenständige juristische Personen, die durch ein Stiftungsgesetz oder eine Stiftungsurkunde gegründet werden. Die Stiftung wird von einem Stiftungsvorstand oder -rat verwaltet, der die Interessen der Stiftung vertritt. Die Stiftung verfolgt in der Regel gemeinnützige, kulturelle oder wohltätige Zwecke und ist daher der Allgemeinheit verpflichtet. Letztendlich gehört eine Stiftung also der Gesellschaft und dient dem Gemeinwohl. **
-
Wem gehört eine Stiftung?
Eine Stiftung gehört niemandem im herkömmlichen Sinne, da sie eine rechtlich eigenständige Organisation ist. Stiftungen werden von Stiftern ins Leben gerufen, die Vermögen oder andere Ressourcen zur Verfügung stellen, um einen bestimmten gemeinnützigen Zweck zu verfolgen. Die Stiftung wird dann von einem Stiftungsvorstand oder -rat verwaltet, der die Einhaltung der Stiftungszwecke sicherstellt. Letztendlich gehört eine Stiftung der Gesellschaft, da sie dazu dient, soziale, kulturelle oder wissenschaftliche Belange im Allgemeininteresse zu fördern. **
Ähnliche Suchbegriffe für Stiftung
-
Götz, Hellmut: Handbuch der StiftungHandbuch der Stiftung , ¿Alle steuerlichen und rechtlichen Aspekte rund um Stiftungen - umfassend und praxisorientiert dargestellt. Stiftungen sind ein komplexes und schwieriges Themengebiet. Mit Wirkung zum 1.7.2023 hat das Stiftungsrecht durch das Gesetz zur Vereinheitlichung des Stiftungsrechts und zur Änderung des Infektionsschutzgesetzes vom 16.7.2021 seine größte Änderung seit der Stiftungsrechtsreform 2002 erfahren. Dies ist ein deutlicher Fortschritt für das Stiftungswesen. Das bislang im BGB und in 16 Landesstiftungsgesetzen enthaltene Stiftungszivilrecht wird im BGB zusammengeführt. Es wird ein Stiftungsregister eingeführt. Stiftungen, die vor dem 1.1.2026 entstanden sind, müssen spätestens bis zum 31.12.2026 zur Eintragung in das Stiftungsregister entsprechend § 82b Abs. 2 des Bürgerlichen Gesetzbuchs angemeldet werden. Für Stifter, Stiftungsvorstände und Berater eröffnen einige Neuregelungen, insbesondere die neu eingeführte Unterscheidung zwischen gewidmetem Grundstockvermögen und gewidmeten sonstigen Vermögen, Möglichkeiten und Notwendigkeiten bei der Gestaltung der Satzung, der Verwaltung und des Aufbaus der Rechnungslegung. Das Handbuch der Stiftung bietet einen schnellen Zugriff auf konkrete Fragestellungen der täglichen Praxis. Zahlreiche Fallbeispiele zeigen Handlungsoptionen und Gestaltungsmöglichkeiten auf, die dank direkt einsetzbarer Formulierungshilfen und Vertragsmuster schnell und sicher umgesetzt werden können. Vertiefte Ausführungen zur Rechnungslegung helfen, immer wieder auftauchende Zweifelsfälle verlässlich zu lösen. Die Berücksichtigung der umfangreichen Rechtsprechung und Verwaltungsanweisungen garantiert ein Höchstmaß an Rechtssicherheit. Detaillierte Beschreibungen der ertrag- und erbschaftsteuerlichen Besonderheiten bei Stiftungen in Liechtenstein, in der Schweiz und in Österreich sowie bei Trusts runden das Werk ab. Aktuell in der 5. Auflage: - Reform des Stiftungszivilrechts. - Reform des Gemeinnützigkeitsrechts. Inhaltsverzeichnis: Kapitel A: Einleitung. I. Gründe für eine Stiftungserrichtung. II. Stiftungserrichtung und Pflichtteilsrecht. III. Stiftung und Unternehmen. Kapitel B: Errichtung der rechtsfähigen Stiftung des Privatrechts. I. Begriffsbestimmung. II. Die Entstehung einer rechtsfähigen Stiftung. III. Notwendige Bestandteile einer Stiftungssatzung. IV. Stiftungsvermögen. V. Begünstigtenkreis/Destinatäre. VI. Beendigung der Stiftung. VII. Stiftungsverfassung und Stifterwille. VIII. Satzungsänderung. IX. Stiftungsfonds. X. Gründungskosten. Kapitel C: Rechtsinstitut der unselbständigen Stiftung. I. Begriff und Struktur der unselbständigen Stiftung. II. Errichtungsformen. III. Satzung, Vermögensausstattung, Haftung, Auflösung¿. IV. Die unselbständige Stiftung als Erbin. V. Vorteile der unselbständigen Stiftung. VI. Transparenzregister. Kapitel D: Die steuerpflichtige Familienstiftung im Steuerrecht. I. Einführung. II. Besteuerung der Stiftungserrichtung. III. Laufende Besteuerung. IV. Besteuerung der Stiftungsaufhebung. Kapitel E: Die steuerbefreite Stiftung im Steuerrecht. I. Voraussetzungen der Steuerbefreiung. II. Besteuerung der Stiftungserrichtung. III. Laufende Besteuerung. IV. Besteuerung der Stiftungsaufhebung. Kapitel F: Kombination von/mit Stiftungen. I. Die Doppelstiftung. II. Stiftung und Betriebsführungsgesellschaft. III. Gemischte Stiftung als Alternative zur Doppelstiftung¿. Kapitel G: Die Rechnungslegung bei Stiftungen. I. Externe Rechnungslegung. II. Die Auswirkung der Stiftungsrechtsreform auf die Rechnungslegung bei Stiftungen¿. III. Adressaten der externen Rechnungslegung einer Stiftung¿. IV. Fokussierung auf bestimmte Stiftungsarten in der vorliegenden Auflage¿. V. Gesetzliche Regelungen bezüglich der Rechnungslegung von Stiftungen¿. VI. Zusammenstellung der gesetzlichen Anforderungen an die Rechnungslegung von Stiftungen¿. VII. Ableitung einer Empfehlung für die Ausgestaltung der externen Rechnungslegung durch Stiftungen¿. Kapitel H: Auslandsstiftungen und ausländische Trusts. I. Stiftung nach schweizerischem Recht. II. Stiftung nach liechtensteinischem Recht. III. Stiftung nach österreichischem Recht. IV. Trust. V. Ertragsteuerliche Behandlung von ausländischen Stiftungen und Trusts¿. VI. Erbschaft-/schenkungsteuerliche Behandlungen von Auslandsstiftungen und ausländischen Trusts¿. Kapitel I: Die Bedeutung der Erbschaftsteuerreform 2016 für Familienstiftungen. I. Einleitung. II. Überblick über die Erbschaftsteuerreform 2016 und ihre Bedeutung für Familienstiftungen¿. III. Das Erbschaftsteuerrecht. IV. Die Auswirkungen der Erbschaftsteuerreform 2016. Kapitel J: Die Stiftungsrechtsreform. I. Gründe für die Stiftungsrechtsreform. II. Die wesentlichen Änderungen des Stiftungszivilrechts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5. Auflage. Online-Version inklusive., Erscheinungsjahr: 20230728, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Pach-Hanssenheimb, Ferdinand, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5. Auflage. Online-Version inklusive, Keyword: Familiengemeinnützige internationale Stiftung; Privatstiftung; Stiftung; trusts; unselbständige Stiftung; Unternehmensstiftung; unternehmensverbundene Stiftung; Gestaltungsmöglichkeiten; Rechnungslegung; Zivilrecht; Steuerrecht; Praxis; Stiftungsrecht; ausländische Stiftung; Unternehmerstiftung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Stiftung~Unternehmensberatung - Unternehmensberater~Gemeinnützigkeit~Unternehmensorganisation~Recht~Stiftungsrecht~Treuhand - Treuhänder~Sozialrecht, Fachkategorie: Unternehmensberatung und Subventionen~Kapital und Treuhand, Stiftungen~Wohlfahrtspflege, Gemeinnützigkeitsrecht~Steuer- und Abgabenrecht, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Gemeinnützige Organisationen (non-profit), Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXXXVI, Seitenanzahl: 871, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 957 Blätter, Länge: 214, Breite: 155, Höhe: 55, Gewicht: 1264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000066490001 V14550-978-3-482-645- B0000066490002 V14550-978-3-482-645-2, Vorgänger: 2412360, Vorgänger EAN: 9783482645846 9783482645839 9783482645822 9783482645815, Alternatives Format EAN: 9783482626555 9783482016820, eBook EAN: 9783482626555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "BLUMEN-ABSTRAKT MUSTER GARTEN PFLANZEN DEKOR NATUR"Vliestapete, BLUMEN-ABSTRAKT MUSTER GARTEN PFLANZEN DEKOR NATUR, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "BLUMEN-ABSTRAKT MUSTER GARTEN PFLANZEN DEKOR NATUR"Vliestapete, BLUMEN-ABSTRAKT MUSTER GARTEN PFLANZEN DEKOR NATUR, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "BLUMEN-ABSTRAKT MUSTER GARTEN PFLANZEN DEKOR NATUR"Vliestapete, BLUMEN-ABSTRAKT MUSTER GARTEN PFLANZEN DEKOR NATUR, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine Stiftung?
Eine Stiftung ist eine rechtliche Organisation, die Vermögen oder bestimmte Mittel erhält, um damit gemeinnützige oder wohltätige Zwecke zu verfolgen. Die Stiftung wird von einem Stiftungsvorstand oder -rat geleitet, der die strategischen Entscheidungen trifft. Das Vermögen der Stiftung wird langfristig angelegt, um die nachhaltige Finanzierung der Stiftungszwecke sicherzustellen. Die Stiftung kann eigene Projekte umsetzen oder auch Fördermittel an andere Organisationen vergeben. Stiftungen unterliegen der staatlichen Aufsicht und müssen regelmäßig Berichte über ihre Tätigkeiten vorlegen. **
-
Was bedeutet gemeinnützige Stiftung?
Was bedeutet gemeinnützige Stiftung? Eine gemeinnützige Stiftung ist eine Organisation, die gegründet wurde, um soziale, kulturelle, wissenschaftliche oder gemeinnützige Zwecke zu fördern. Sie verfolgt keine Gewinnabsichten und ihre Einnahmen werden ausschließlich für gemeinnützige Zwecke verwendet. Gemeinnützige Stiftungen sind steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben, um sicherzustellen, dass sie ihre satzungsgemäßen Zwecke erfüllen. Sie spielen eine wichtige Rolle bei der Unterstützung von Projekten und Initiativen, die das Gemeinwohl fördern. **
-
Wie funktioniert ein Stiftung?
Eine Stiftung ist eine rechtliche Struktur, die von einer Person oder einer Gruppe von Personen gegründet wird, um Vermögen oder Geld für einen bestimmten gemeinnützigen Zweck zu verwalten. Die Stiftung wird in der Regel von einem Vorstand oder einem Stiftungsrat geleitet, der die Entscheidungen über die Verwendung der Stiftungsgelder trifft. Stiftungen können verschiedene Formen haben, wie zum Beispiel gemeinnützige Stiftungen, Familienstiftungen oder Unternehmensstiftungen. Um eine Stiftung zu gründen, müssen bestimmte rechtliche Schritte eingehalten werden, wie die Erstellung einer Satzung und die Registrierung beim zuständigen Registergericht. Stiftungen können dazu beitragen, langfristige soziale oder kulturelle Projekte zu finanzieren und einen nachhaltigen Beitrag für die Gesellschaft zu leisten. **
-
Wer verwaltet eine Stiftung?
Eine Stiftung wird von einem Stiftungsvorstand oder einem Stiftungsrat verwaltet. Diese Gremien sind für die strategische Ausrichtung, die Verwaltung des Stiftungsvermögens und die Umsetzung der Stiftungszwecke verantwortlich. Oftmals werden Stiftungen auch von einem Stiftungsgeschäftsführer oder einer Stiftungsdirektion geleitet, die die operativen Aufgaben übernehmen. Die Verwaltung einer Stiftung kann auch von externen Dienstleistern wie Stiftungsverwaltungen oder Treuhändern übernommen werden. Letztendlich ist es jedoch die Aufgabe des Stiftungsvorstands oder -rats sicherzustellen, dass die Stiftung ordnungsgemäß verwaltet wird und ihren satzungsgemäßen Zwecken nachkommt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.